El operador sin red: por qué tu línea ya viaja por antenas de otra empresa
Telefónica vendió Movistar México en 450 millones de dólares a un consorcio que no tiene red propia. El caso explica por qué el negocio de la telefonía dejó de ser el negocio de las antenas, y qué significa para quien paga la recarga.
Mi línea viaja por antenas que no son de la empresa que me cobra. Desde 2019 el operador que uso dejó de tener antenas propias en México y desde hace años tampoco tiene bloques de espectro. Hasta aquí, un detalle técnico que casi nadie nota.
Lo que ya no es un detalle es lo que pasó en abril de 2026: alguien pagó 450 millones de dólares por esa operación, sin torres y sin espectro, y lo hizo a propósito.
Detrás de esa compra está la pregunta que va a definir los próximos diez años de la telefonía en México y en América Latina: si la red deja de ser el activo del negocio, ¿quién la construye, quién la mantiene y quién responde cuando falla?
Los hechos, sin adornos
Telefónica acordó en abril de 2026 la venta de su filial mexicana por alrededor de 450 millones de dólares a un consorcio encabezado por OXIO, una compañía fundada en 2018 que ayuda a otras empresas a lanzar servicios móviles sin poseer infraestructura de telecomunicaciones. La operación involucra a más de 21 millones de clientes activos y, al cierre de este artículo, seguía sujeta a las aprobaciones de las autoridades regulatorias mexicanas.
Los detalles que sí importan para el usuario:
- La marca Movistar sigue operando con su equipo directivo actual; el usuario no cambia de número.
- Los saldos de prepago se mantienen y los planes de pospago vigentes deben respetarse: por ley, el comprador no puede cambiar unilateralmente las condiciones firmadas con la operadora anterior.
- Si compraste un equipo a plazos, la deuda no desaparece: cambia la entidad a la que le pagas, no el monto ni las mensualidades.
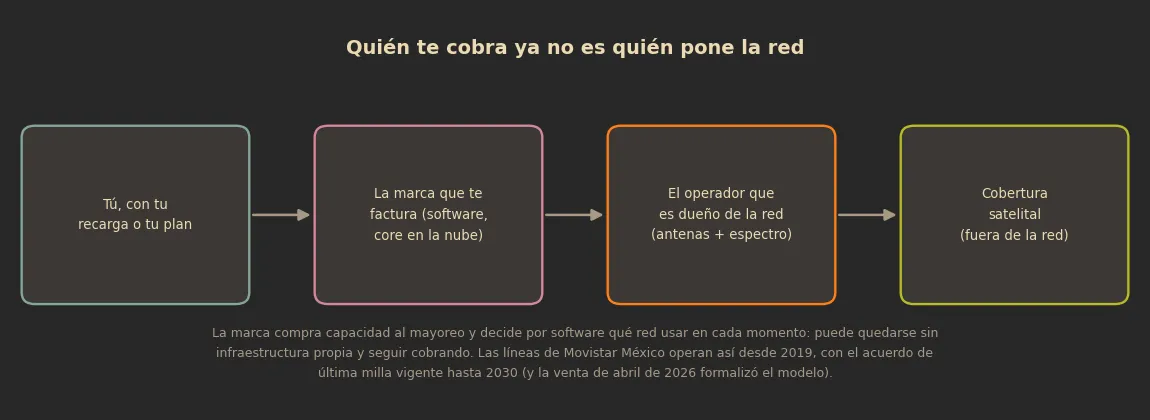
- El chip tampoco cambia. Las líneas siguen funcionando porque ya están programadas para conectarse a la red de la empresa que opera la infraestructura, con un acuerdo de última milla firmado hasta 2030.
- Y Telefónica continúa devolviendo espectro de forma gradual, precisamente porque su estrategia ya no depende de tenerlo.
Es decir: lo que se vendió no fue una red. Fue una cartera de clientes con una marca encima.
¿Qué compró OXIO, entonces?
El propio comprador lo explicó sin rodeos: planea migrar los millones de líneas a una plataforma nativa de la nube, sin que nadie tenga que cambiar su SIM, y que sea el software el que decida en cada momento qué red le conviene usar a esa línea. A eso le suma dos apuestas más: conectividad satelital para acercarse a una cobertura completa del territorio y inteligencia artificial para anticipar congestión y optimizar energía, capacidad y latencia.
Nicolas Girard, fundador y director ejecutivo de OXIO, lo resumió en una frase: quieren convertir a Movistar en “una telco de última generación”.
Traducido al negocio: si la red es un insumo que se alquila, el activo escaso deja de ser la antena y pasa a ser la relación con el cliente más la capacidad de operar todo eso por software. Por eso se pueden pagar 450 millones por una empresa sin infraestructura propia sin que suene a locura.
El número que explica por qué ya no entran más operadores
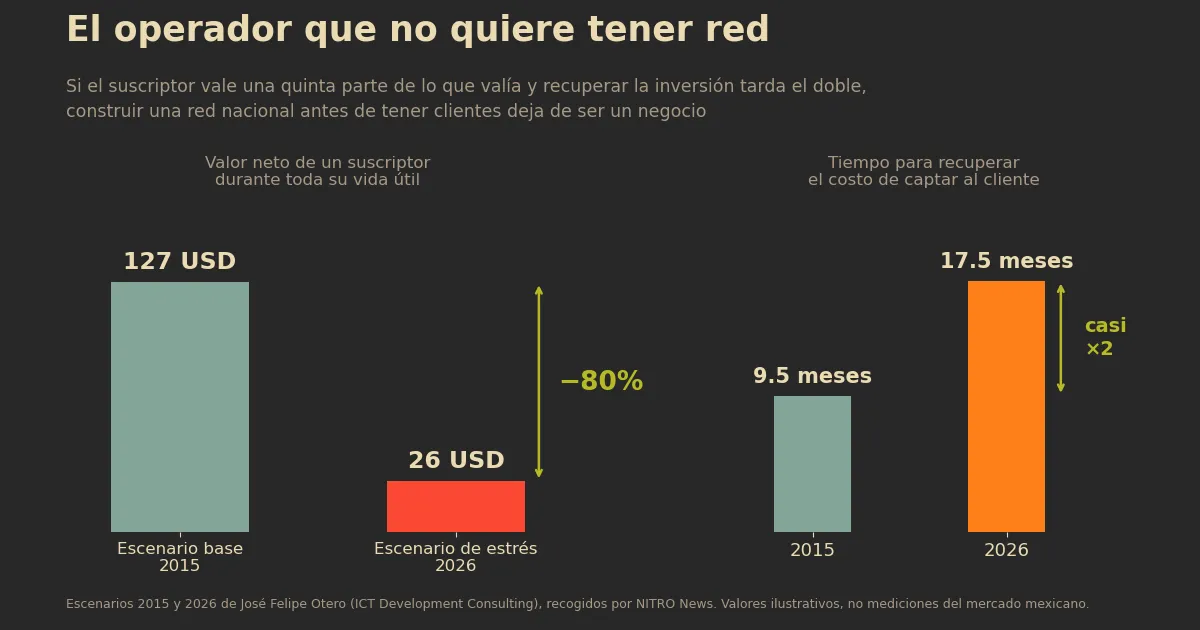
El analista José Felipe Otero, director de ICT Development Consulting, publicó un artículo que da el contexto económico de todo esto: “Why aren’t there more telecom operators ten years later? The answer is fewer”. En un escenario ilustrativo de estrés para 2026, el valor neto de un suscriptor a lo largo de su vida útil sería de unos 26 dólares, contra 127 dólares en su escenario base de 2015. Y el tiempo necesario para recuperar lo que cuesta captar a ese cliente habría pasado de 9 a 10 meses a 17 o 18 meses.
Dos conceptos para leer bien esas cifras:
- Valor neto del suscriptor es cuánto dinero deja una persona a lo largo de toda su relación con la operadora, después de restar lo que cuesta servirla, captarla y retenerla.
- El periodo de recuperación es cuántos meses de ingreso hacen falta para pagar el costo de haberla conseguido.
Si el valor del cliente cae alrededor de 80% y el plazo para recuperar la inversión casi se duplica, construir una red nacional antes de tener suficientes clientes se vuelve una apuesta que casi nadie puede financiar. De ahí la lógica que describe Otero: ya no hace falta poseer toda la infraestructura que usas, solo la suficiente para competir.
(Cifras de un solo analista, planteadas como escenarios y no como mediciones del mercado mexicano: quedan marcadas como “verificar” hasta que exista una segunda fuente independiente.)
Cuatro modelos conviven, uno no sobrevive
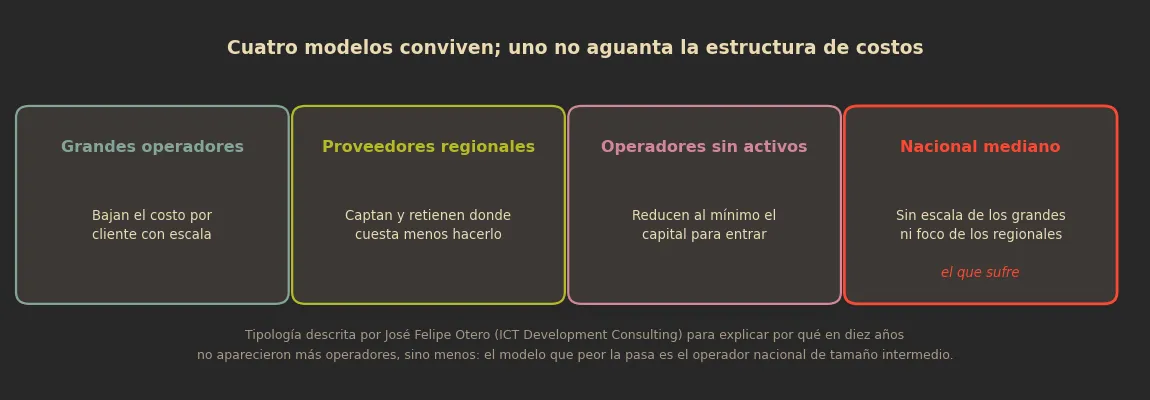
Otero describe un mercado donde los modelos se separan por estructura de costos:
- Los grandes operadores usan su escala para bajar el costo por cliente.
- Los proveedores regionales se concentran en zonas donde captar y conservar usuarios sale más barato.
- Los operadores sin activos propios reducen al mínimo el capital necesario para entrar; ahí está OXIO, y también los modelos híbridos como el de Boost Mobile en Estados Unidos, que combina red mayorista con un núcleo propio en la nube (verificar).
- El operador nacional de tamaño intermedio es el que enfrenta mayores dificultades: no tiene la escala de los grandes ni la especialización de los regionales.
Ese último punto es el menos cómodo para México. Un mercado con pocos compradores, una escalera de movilidad corta y un operador mediano atrapado en medio es exactamente el terreno donde el modelo sin activos gana terreno, no por mérito tecnológico, sino porque es el único que no exige capital de red.
El otro frente: el satélite
La nota de Otero incluye un dato que suele pasarse por alto: América Latina ya es la segunda región más grande de Starlink después de América del Norte, con cerca de dos millones de accesos de banda ancha. Y la compra del espectro de EchoStar por parte de SpaceX abre la puerta a la conectividad directa al teléfono, sin antena ni plato.
Eso no es una curiosidad: es la misma lógica del caso mexicano llevada al extremo. Si la cobertura se puede comprar por mayor, el operador que solo vende marca y factura tiene un techo, y el que controla la capa física tiene el piso.
Qué significa esto para quien paga la recarga
Aquí es donde el análisis financiero se convierte en vida cotidiana. Cinco consecuencias concretas:
Menos redes, más marcas. Si varias marcas alquilan las mismas dos o tres redes, el precio puede competir pero la calidad no: una falla en la red dueña tumba a todos los inquilinos al mismo tiempo. La competencia se vuelve de vitrina, y el usuario descubre que “tener cuatro opciones” no es lo mismo que tener cuatro redes.
El prepago es el que menos pesa en esa cuenta. Si el valor de un suscriptor se desploma, la inversión deja de decidirse por cobertura y empieza a decidirse por costo. En un mercado donde el prepago es la mayoría de las líneas, eso significa que las zonas caras de cubrir son justamente las que quedan al final de la fila.
Tu número es el activo que se compra, aunque tú no firmes nada. Los 21 millones de líneas cambiaron de dueño sin preguntarle a nadie. Lo que sí tienes es portabilidad numérica, contratos vigentes que el comprador está obligado a respetar y derecho a saber quién es tu proveedor real de red, no solo la marca que te manda la factura.
El core se vuelve software de terceros. Cuando la plataforma que gestiona las líneas vive en la nube de alguien más, la continuidad del servicio depende de acuerdos comerciales y de proveedores que el usuario no puede ver. Es el mismo dilema de siempre: eficiencia por un lado, dependencia por el otro.
La regulación tiene que apuntar a la capa correcta. Espectro, acceso mayorista, condiciones de compartición y servicio universal deben vigilarse sobre quien es dueño de la infraestructura, no sobre las marcas que la revenden. Regular logos es fácil; regular la capa que todos necesitan es lo que de verdad mueve el mercado.
Lo que no cambia
Las redes siguen siendo imprescindibles. Lo que cambió es quién necesita poseerlas: la antena sigue ahí, el espectro sigue siendo concesión del Estado y alguien sigue pagando la energía y el mantenimiento. En México, ese “alguien” es un puñado de empresas.
Cuando la capa dueña de la infraestructura es tan corta, la pregunta de fondo deja de ser quién te vende el plan. Pasa a ser quién decide dónde hay señal.
Mi opinión, sin humo
Trabajo en operaciones de core de voz en una operadora en México, así que mi sesgo es evidente: veo todos los días lo que cuesta mantener una red viva. Justamente por eso me parece un mal chiste celebrar el modelo sin activos como si fuera más eficiente por naturaleza. Es más eficiente para el inversionista —menos capital, más margen, más flexibilidad— no necesariamente para el usuario.
Lo barato de no tener red lo paga alguien: o el usuario, en cobertura y calidad, o quien construyó la red, en precio de mayoreo. No hay modelo de negocio donde la infraestructura desaparezca por decreto.
Dicho eso, hay una parte que sí me parece buena noticia. Cuando es el software el que decide qué red conviene en cada momento, “no hay torres en mi pueblo” deja de ser una excusa eterna: si una misma línea puede brincar entre red terrestre y satélite según dónde esté, la discusión sobre cobertura cambia de naturaleza. Es la promesa más interesante del acuerdo y también la más difícil de cumplir, porque exige acuerdos mayoristas, espectro y condiciones regulatorias que todavía no existen.
Y hay algo que el caso mexicano demuestra mejor que cualquier informe: la infraestructura sigue importando, lo que dejó de importar es que la posea el que te cobra.
¿Tú pagarías un plan sabiendo que la red no es de la empresa que te lo vende? ¿Y crees que debería importarte saberlo?
Fuentes principales: NITRO News, “El nuevo operador de telecom no quiere tener red y México es un ejemplo: José Otero”, 26 de septiembre de 2026, con las cifras del escenario de estrés 2026 y del escenario base 2015 atribuidas a José Felipe Otero (ICT Development Consulting); artículo original del analista, “Why aren’t there more telecom operators ten years later? The answer is fewer”; TeleSemana, “Telefónica vende Movistar México por US$ 450 millones a un consorcio de telecomunicaciones en la nube”, 8 de abril de 2026; Expansión, “El nuevo modelo de Oxio en telecom”, 13 de abril de 2026; Xataka México, “Movistar ya no tiene torres ni espectro propio y aun así OXIO pagó 450 millones por ella en México”, abril de 2026, y su reporte sobre la migración de líneas a la nube y la estrategia satelital; Milenio, “¿Qué pasará con mi línea de teléfono tras la venta de Telefónica?”, abril de 2026.
Nota metodológica: las cifras de valor neto del suscriptor (26 y 127 dólares) y del periodo de recuperación (17-18 meses frente a 9-10) provienen de un escenario ilustrativo de un solo analista y se presentan con su atribución explícita; no son mediciones del mercado mexicano. El detalle del modelo híbrido de Boost Mobile y el dato de los dos millones de accesos de Starlink en América Latina se recogen de una sola fuente y quedan marcados como “verificar” en el texto.